Chef d’entreprise : et si le plus grand risque pour votre activité se trouvait… chez vous ?
Une chute dans l'escalier, un accident de bricolage, une blessure dans le jardin… Et si un simple accident domestique suffisait à mettre en difficulté votre entreprise ?
Quand on est chef d'entreprise, on pense naturellement à protéger son activité : responsabilité civile professionnelle, assurance des locaux, protection juridique, cyberassurance…
Mais il existe un risque souvent sous-estimé : l'accident de la vie privée, qui peut avoir des conséquences directes sur la vie professionnelle.
Et les chiffres sont particulièrement révélateurs.
56,1 % des accidents de la vie courante surviennent à domicile
Selon l'infographie de l'Observatoire MAVIE publiée par Le Figaro, 56,1 % des accidents de la vie courante se produisent au domicile, contre 43,9 % à l'extérieur.
Et contrairement aux idées reçues, les accidents ne surviennent pas uniquement lors d'activités dangereuses.
Parmi les accidents survenant à domicile, leur répartition est notamment la suivante :
33,3 % dans le jardin : chutes, accidents de jardinage, bricolage…
17 % dans le salon : chocs et chutes.
17 % dans la cuisine : coupures, brûlures…
10 % dans la chambre.
9,8 % dans les escaliers : principalement des chutes.
6,8 % dans la cave, le garage ou l'abri de jardin.
Ces chiffres rappellent une réalité : notre domicile est aussi un lieu d'exposition aux risques.
Source : Observatoire MAVIE – Infographie Le Figaro. Répartition des accidents à domicile, selon les données présentées dans l'infographie.
Les accidents domestiques représentent un risque souvent sous-estimé. Selon Santé publique France, dans son enquête permanente sur les accidents de la vie courante (EPAC), l'habitat constitue le principal lieu de survenue des accidents étudiés, les chutes figurant parmi les mécanismes les plus fréquents.
Pour un chef d'entreprise, ces accidents peuvent avoir des conséquences bien au-delà de la santé : perte de revenus, arrêt d'activité et difficultés à assumer les charges professionnelles.
Un accident à la maison peut avoir de lourdes conséquences pour votre entreprise
Imaginons un dirigeant de TPE qui profite de son dimanche pour tailler une haie.
Une mauvaise chute de son escabeau lui provoque une fracture nécessitant deux mois d'arrêt de travail.
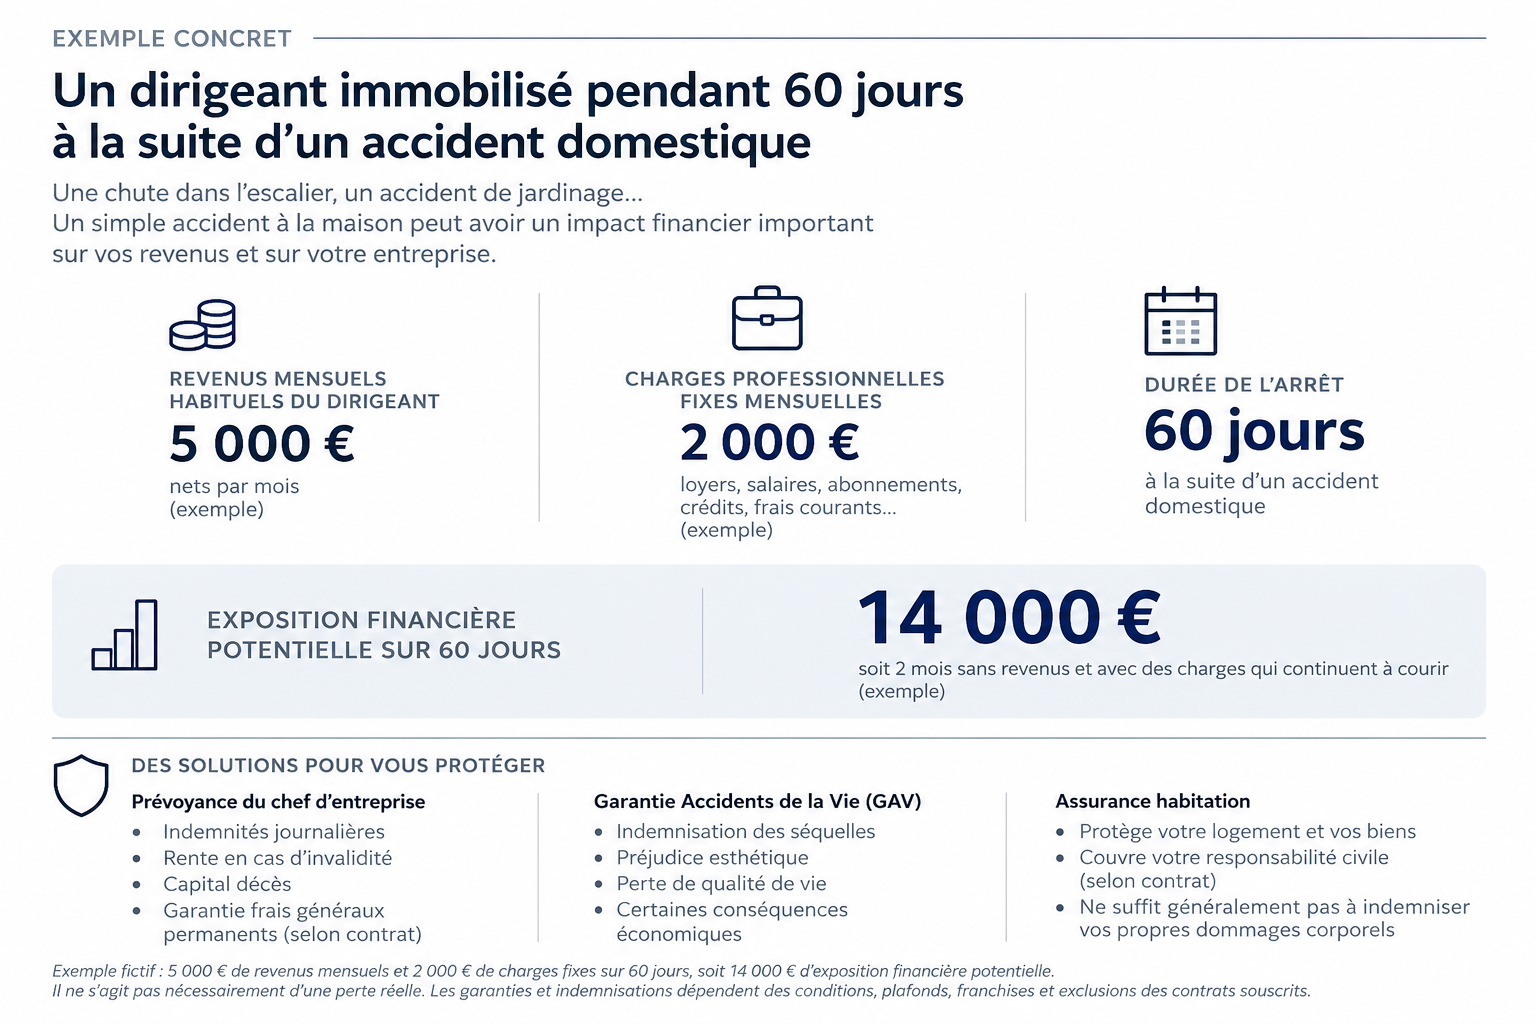
Les conséquences peuvent rapidement s'accumuler :
Une perte de revenus professionnels pendant son incapacité de travail.
Des charges fixes qui continuent à courir : loyers, crédits, salaires, abonnements…
Des clients ou des chantiers qu'il ne peut plus suivre.
Des frais supplémentaires pour organiser son remplacement.
Une désorganisation de son entreprise, parfois durable.
Le problème n'est donc pas seulement médical : il est aussi économique.
Pour un artisan, un professionnel libéral, un commerçant ou un dirigeant indépendant, l'impossibilité de travailler peut rapidement fragiliser l'équilibre financier du foyer et de l'entreprise.
Assurance habitation, prévoyance, garantie accidents de la vie : êtes-vous vraiment protégé ?
C'est ici qu'une confusion fréquente apparaît.
L'assurance habitation ne suffit généralement pas à indemniser vos propres dommages corporels à la suite d'un accident domestique.
Elle protège principalement votre logement, vos biens et votre responsabilité civile, selon les garanties souscrites.
Pour protéger votre personne et vos revenus, plusieurs solutions complémentaires existent.
1. La prévoyance du chef d'entreprise : maintenir ses revenus
Un contrat de prévoyance individuelle adapté à votre statut peut notamment prévoir :
Le versement d'indemnités journalières en cas d'incapacité temporaire de travail.
Une rente en cas d'invalidité.
Un capital décès pour protéger vos proches.
Une garantie frais généraux permanents, selon les contrats, pour contribuer au paiement des charges professionnelles pendant votre arrêt.
L'objectif : éviter qu'un accident personnel ne se transforme en crise financière professionnelle.
2. La Garantie Accidents de la Vie (GAV) : protéger votre intégrité physique
La Garantie Accidents de la Vie peut intervenir, selon les conditions du contrat, lorsqu'un accident de la vie privée entraîne des séquelles corporelles suffisamment importantes.
Elle peut notamment contribuer à indemniser :
Les souffrances endurées.
Le préjudice esthétique.
Les conséquences d'une incapacité permanente.
La perte de qualité de vie.
Certains préjudices économiques liés à l'accident.
Attention : les conditions d'indemnisation, les seuils de gravité et les exclusions varient selon les contrats.
La GAV ne remplace pas une prévoyance professionnelle : les deux protections répondent à des besoins différents et complémentaires.
Chef d'entreprise : votre protection doit fonctionner 24 heures sur 24
Votre responsabilité de dirigeant ne s'arrête pas lorsque vous quittez votre bureau, votre cabinet ou votre chantier.
Un accident survenu un samedi dans votre jardin peut avoir autant de conséquences financières qu'un accident pendant votre activité professionnelle.
C'est pourquoi une stratégie de protection cohérente doit tenir compte de trois dimensions :
Votre activité professionnelle, pour protéger l'entreprise contre les risques liés à son fonctionnement.
Vos revenus, pour préserver votre niveau de vie et faire face à vos charges en cas d'arrêt de travail.
Votre famille et votre patrimoine, pour limiter les conséquences financières d'un accident grave, d'une invalidité ou d'un décès.
Et si vous faisiez le point sur votre protection personnelle ?
Au sein du Cabinet Allianz Pierre-Jean BAILLY, nous accompagnons les chefs d'entreprise, travailleurs non salariés et professions libérales dans l'analyse de leur protection sociale et patrimoniale.
Notre approche consiste à vérifier les prestations de votre régime obligatoire, identifier les éventuelles insuffisances de couverture et proposer des garanties adaptées à votre activité, vos revenus et votre situation familiale.
Parce qu'un chef d'entreprise bien protégé, c'est aussi une entreprise plus résiliente.
Vous souhaitez savoir ce qui se passerait financièrement si vous étiez immobilisé pendant 30, 60 ou 90 jours ?
Prenons rendez-vous pour réaliser un bilan de votre protection.
Les garanties et indemnisations évoquées dépendent des conditions, plafonds, franchises, exclusions et seuils prévus aux contrats souscrits.
FAQ – Accident domestique et protection du chef d'entreprise
1. Un chef d'entreprise est-il couvert en cas d'accident à son domicile ?
Pas automatiquement. Un chef d'entreprise peut bénéficier de prestations de son régime obligatoire en cas d'accident domestique, mais leur montant et leurs conditions varient selon son statut professionnel. Une prévoyance individuelle complémentaire peut permettre de maintenir ses revenus en cas d'arrêt de travail, y compris lorsque l'accident survient dans sa vie privée.
2. Mon assurance habitation me protège-t-elle si je me blesse chez moi ?
L'assurance habitation couvre principalement les dommages à votre logement, à vos biens et votre responsabilité civile. Elle ne prévoit généralement pas d'indemnisation de vos propres blessures lors d'un accident domestique. Une Garantie Accidents de la Vie (GAV) peut compléter votre protection.
3. Puis-je percevoir des indemnités journalières après un accident domestique ?
Oui, sous certaines conditions. Selon votre régime obligatoire et votre contrat de prévoyance, vous pouvez percevoir des indemnités journalières en cas d'incapacité temporaire de travail médicalement constatée. Attention aux délais de franchise, aux plafonds d'indemnisation et aux exclusions éventuelles.
4. Quelle est la différence entre une prévoyance professionnelle et une Garantie Accidents de la Vie (GAV) ?
La prévoyance professionnelle vise principalement à compenser une perte de revenus en cas d'incapacité de travail, d'invalidité ou de décès, selon les garanties souscrites.
La GAV intervient principalement pour indemniser les conséquences corporelles de certains accidents de la vie privée, lorsque les conditions et seuils de gravité prévus au contrat sont remplis.
Ces deux assurances sont complémentaires et ne répondent pas exactement aux mêmes besoins.
5. Qui paie les charges de mon entreprise si je suis immobilisé plusieurs semaines ?
Même en cas d'arrêt de travail, certaines charges professionnelles continuent : loyer, salaires, crédits ou abonnements.
Une garantie frais généraux permanents, lorsqu'elle est souscrite, peut contribuer à leur prise en charge pendant une période déterminée, dans les limites du contrat. Elle est particulièrement intéressante pour les professions libérales, commerçants, artisans et dirigeants de petites entreprises.
6. Un travailleur non salarié (TNS) est-il suffisamment protégé par son régime obligatoire ?
Pas nécessairement. Les prestations obligatoires dépendent du statut et de la profession exercée. Elles peuvent être insuffisantes pour maintenir le niveau de vie habituel du dirigeant, notamment en cas d'arrêt prolongé ou d'invalidité.
Un bilan de prévoyance permet d'évaluer les indemnités auxquelles vous pourriez prétendre et d'identifier les éventuels besoins de couverture complémentaire.
7. Une prévoyance couvre-t-elle les accidents survenus pendant le bricolage ou le jardinage ?
De nombreux contrats de prévoyance couvrent les accidents de la vie privée, notamment les chutes, les accidents de bricolage ou de jardinage. Toutefois, certaines activités ou circonstances peuvent faire l'objet d'exclusions.
Il est donc important de vérifier les conditions générales de votre contrat, ainsi que les modalités d'indemnisation.
8. Comment savoir si ma prévoyance est suffisante pour protéger mon entreprise et ma famille ?
Posez-vous trois questions :
Quel montant percevrais-je si je ne pouvais plus travailler pendant 60 ou 90 jours ?
Comment seraient financées mes charges professionnelles pendant mon absence ?
Quel serait le niveau de protection de ma famille en cas d'invalidité ou de décès ?