Attestation RC Pro et appel d'offres : les 3 lignes qui bloquent souvent un dossier
Au moment d'envoyer une attestation RC Pro pour un appel d'offres, beaucoup de dirigeants découvrent trop tard qu'un contrat apparemment solide ne correspond pas à la demande. Souvent, tout se joue sur trois mentions techniques : franchise, plafond de garantie et exclusions.
Ce que le donneur d'ordre lit avant même votre proposition
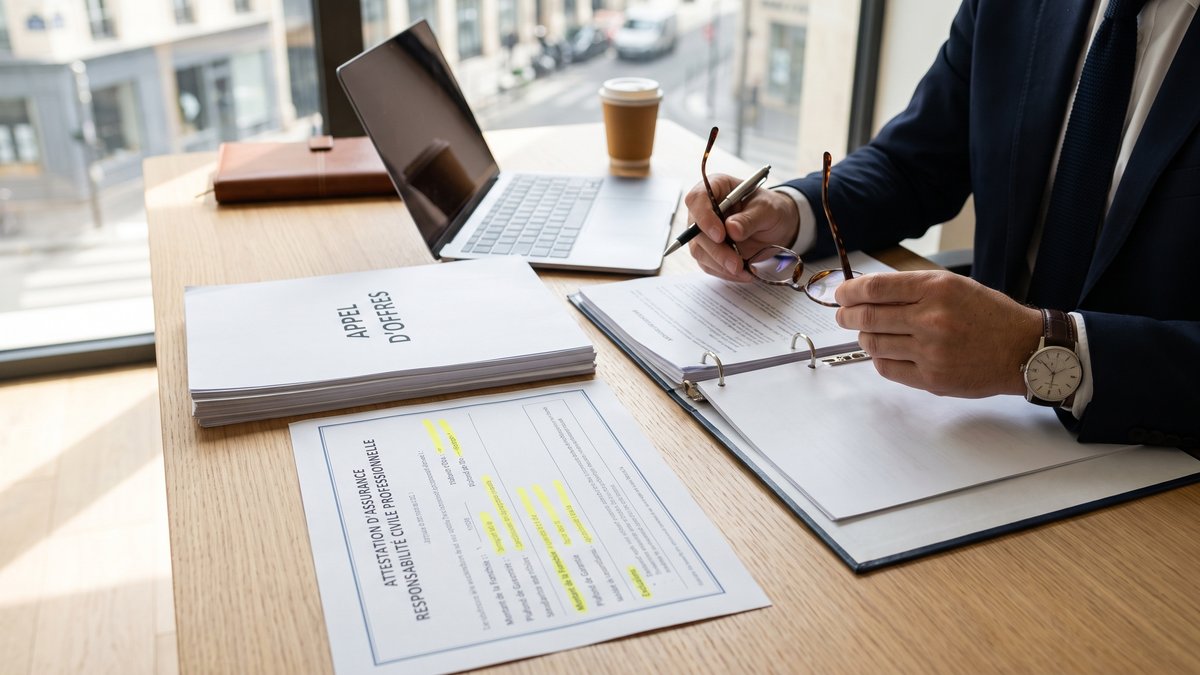
Une attestation d'assurance professionnelle n'est pas un simple document administratif. Pour un client important, un acheteur privé ou un service achats, elle sert d'abord à mesurer le niveau réel de transférabilité du risque. En clair : si votre prestation cause un dommage, votre assurance pourra-t-elle répondre dans des conditions compatibles avec le contrat signé ?
C'est la raison pour laquelle la lecture d'une attestation d'assurance professionnelle ne se limite jamais au nom de l'assureur ou à la présence d'une RC Pro. Les acheteurs regardent surtout les éléments qui peuvent rendre la garantie inopérante dans les faits : montant supporté par l'assuré, plafond trop bas, activité mal décrite, zone géographique restreinte, exclusions qui vident la promesse de sa substance.
On retrouve ce sujet dans bien des dossiers, notamment chez les prestataires B2B, les professions réglementées et les cabinets de conseil. Il devient encore plus sensible lorsqu'une attestation doit partir vite, comme nous l'évoquions déjà dans cet article sur l'attestation RC Pro urgente.
Franchise, plafond, exclusions : trois lignes, trois motifs de refus
Une franchise trop élevée peut inquiéter autant qu'une absence de garantie
La franchise RC Pro correspond à la part du sinistre qui reste à votre charge. Sur le papier, elle peut sembler supportable. Dans un appel d'offres, elle envoie pourtant un signal concret : en cas de dommage limité mais fréquent, l'entreprise assurée absorbera-t-elle réellement le choc ?
Une franchise de quelques centaines d'euros n'a pas le même effet qu'une franchise de plusieurs milliers. Pour une TPE, ce détail peut devenir un vrai sujet de crédibilité. Certains donneurs d'ordre écartent d'ailleurs les attestations comportant une franchise jugée disproportionnée au regard de la mission confiée.
Un plafond de garantie affiché ne vaut que s'il correspond au risque contractuel
Le plafond de garantie RC Pro est sans doute la ligne la plus mal comprise. Beaucoup de professionnels lisent un montant élevé - par exemple 500 000 euros ou 1 million d'euros - et pensent être à l'abri. Mais un plafond n'a de valeur qu'au regard de l'exposition réelle : taille du client, volumétrie du contrat, dépendance économique, nature du préjudice possible.
Pour un consultant qui intervient sur un processus critique, pour un professionnel de santé, pour un organisme de formation ou pour une activité numérique, le dommage immatériel peut vite dépasser ce qui semblait confortable. C'est aussi pour cela qu'il faut distinguer montant global, sous-plafonds et parfois plafonds par sinistre ou par année d'assurance.
Un plafond trop bas ne bloque pas toujours juridiquement. Il bloque commercialement, ce qui revient souvent au même.
Les exclusions créent les mauvaises surprises les plus coûteuses
Les exclusions RC Pro sont souvent reléguées dans les conditions générales, alors qu'elles portent le vrai risque de décalage entre votre activité vendue et votre activité assurée. Un contrat peut couvrir une profession, mais exclure certaines missions périphériques devenues pourtant centrales : formation, conseil stratégique, sous-traitance, intervention à distance, manipulation de données, actes techniques particuliers.
Nous le constatons souvent lorsque l'activité a évolué plus vite que le contrat. C'est précisément le genre d'angle mort que nous reprenons lors d'une relecture de garanties ou d'un accompagnement sur la FAQ assurance, parce qu'une exclusion mal anticipée ne se voit presque jamais au moment de la souscription. Elle surgit plus tard, quand le dossier est déjà sur la table.
Quand l'activité réelle a dépassé le libellé du contrat
Dans un cabinet de conseil implanté en région parisienne, la difficulté n'est pas venue du tarif ni du délai. L'attestation était prête, le contrat client aussi. Puis le service juridique du donneur d'ordre a relevé une formulation trop étroite : l'activité déclarée couvrait le conseil, mais pas clairement l'accompagnement opérationnel ni la formation des équipes.
Le dirigeant pensait être protégé, ce qui n'était pas absurde. En pratique, une partie de ses missions sortait du périmètre prévu. Nous avons alors repris le périmètre réel de l'activité, demandé l'ajustement utile et sécurisé l'émission d'une attestation cohérente. Ce type de situation rejoint d'ailleurs nos sujets sur les activités de formation qui modifient une RC Pro et sur la pratique à distance qui change le risque.
La leçon est simple : un contrat peut être valable tout en étant mal aligné avec ce que vous promettez au marché.
Les erreurs classiques quand on compare trop vite
La première erreur consiste à choisir une RC Pro en regardant la prime annuelle et une ou deux garanties vitrines. La deuxième, plus discrète, consiste à croire qu'une attestation standard suffira pour tous les clients. Or, certains appels d'offres imposent un niveau minimal de garantie, parfois une territorialité large, parfois l'absence de certaines exclusions, parfois encore une cohérence stricte entre activité déclarée et mission commandée.
Avant de répondre, il faut vérifier au moins cinq points : activité assurée, franchise, plafond, territorialité et dommages couverts, notamment immatériels. À ce stade, les ressources pédagogiques de France Assureurs ou de Bpifrance Création peuvent aider à remettre les termes en perspective, mais elles ne remplacent pas une lecture contractuelle précise.
Pour un dirigeant de TPE ou une profession libérale, le bon réflexe n'est donc pas d'attendre la demande d'attestation. Il est d'anticiper, surtout avant une réponse importante, en repartant si besoin de nos articles, de la FAQ ou d'un échange via la prise de rendez-vous.
Vérifier avant d'envoyer, pas après le refus
Une attestation RC Pro n'est pas là pour rassurer vaguement. Elle doit correspondre à vos engagements commerciaux réels. Si vous répondez à des appels d'offres, si vous travaillez avec de grands comptes ou si votre activité a glissé vers des prestations plus exposées, une vérification en amont évite bien des frottements inutiles. Nous intervenons partout en France, depuis Joinville-le-Pont ou à distance, pour relire un contrat, identifier les écarts et demander les ajustements utiles avant qu'un dossier ne bloque. Si vous voulez faire le point sur votre couverture ou comparer votre situation actuelle, vous pouvez commencer par nos tarificateurs ou nous contacter.