Cyberattaque sans rançon : l'assurance couvre-t-elle 48 heures d'arrêt dans une TPE ?
Une assurance cyber pour entreprise ne sert pas seulement quand un pirate réclame une rançon. Pour une TPE ou une PME de services, 48 heures d'arrêt d'activité après un blocage cyber suffisent souvent à déplacer le vrai sujet : trésorerie, continuité, réputation, et parfois fatigue du dirigeant.
Le faux repère de la rançon spectaculaire
Beaucoup de dirigeants imaginent encore le cyber-risque en PME comme un scénario de film : écran noir, demande de bitcoin, crise immédiate. En pratique, les sinistres les plus pénibles sont souvent plus ordinaires. Une messagerie compromise, un serveur de fichiers chiffré sans revendication, un logiciel métier indisponible, et l'entreprise ne facture plus, ne répond plus, ne travaille plus.
C'est là que la question utile devient plus précise : que couvre une assurance cyber quand il n'y a pas de rançon, mais un arrêt réel de l'activité ? Selon les contrats, la réponse peut inclure bien plus que l'incident informatique lui-même : frais d'expertise, assistance de crise, restauration des données, parfois perte d'exploitation ou prise en charge de certains frais de notification et de communication.
Autrement dit, le coût ne naît pas seulement de l'attaque. Il naît de ce que l'entreprise ne peut plus faire pendant deux jours, parfois davantage. Et ce glissement, assez discret au départ, est souvent sous-estimé.
Pourquoi la RC Pro ou la multirisque ne suffisent pas toujours
Nous voyons régulièrement la même confusion au moment de relire les contrats. Une FAQ d'assurance professionnelle aide à poser les bases, mais sur le terrain, le doute revient vite : la RC Pro couvre la responsabilité envers les tiers, pas nécessairement les frais techniques, la remise en état du système ni la désorganisation interne qui suit un incident numérique.
La multirisque professionnelle, elle, protège les locaux, le matériel, certains dommages et parfois la perte d'exploitation liée à un sinistre garanti - incendie, dégât des eaux, vol selon les cas. Un blocage informatique sans dommage matériel identifiable reste souvent hors de ce périmètre. C'est précisément pour cela que l'assurance cyber-risques existe comme brique spécifique dans la protection de l'activité.
Le point un peu ingrat, mais décisif, est celui-ci : deux contrats peuvent sembler protecteurs sur le papier et pourtant laisser un vide au moment où l'entreprise ne peut plus émettre un devis, ouvrir un dossier client ou accéder à sa comptabilité.
Les frais cachés arrivent avant même la reprise
Quand une activité s'arrête, la première perte n'est pas toujours celle qu'on croit. Il y a bien sûr le chiffre d'affaires différé ou perdu. Mais il faut ajouter l'analyse forensique, l'intervention informatique en urgence, la reconstitution des données, le nettoyage des postes, la remise en conformité minimale, parfois l'accompagnement juridique si des données personnelles sont touchées. Les ressources de l'ANSSI et de Cybermalveillance.gouv.fr montrent d'ailleurs à quel point la phase de gestion est structurante.
Pour une petite structure, ces frais tombent vite, souvent au pire moment. Un cabinet libéral ou une société de conseil peut tenir une journée en bricolant. Au deuxième jour, la mécanique se grippe. Les relances clients partent mal, les documents manquent, et la réputation commence à se troubler, légèrement d'abord.
Quand 48 heures de blocage suffisent à tendre toute l'organisation
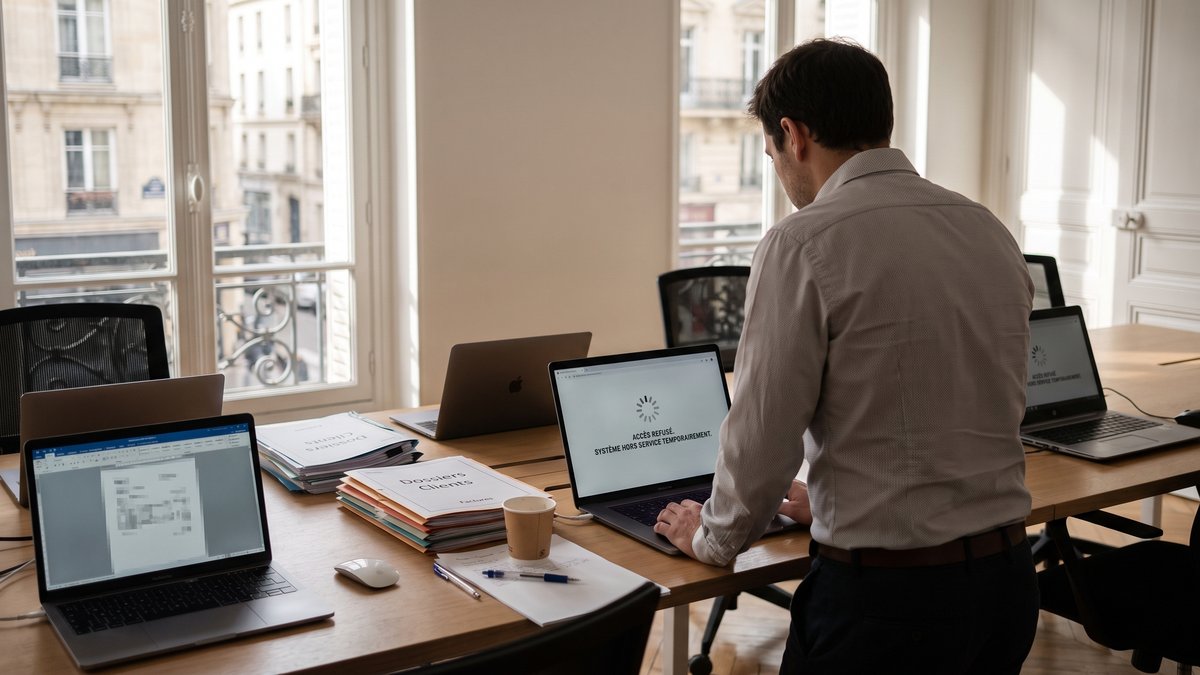
Dans une agence de services en région parisienne, hors de Joinville-le-Pont, le problème n'a pas commencé par une alerte spectaculaire, mais par des pièces jointes inaccessibles. Les devis en cours, les modèles de contrats et une partie de l'historique client étaient devenus illisibles. Il n'y avait pas de rançon, juste un silence numérique assez brutal. Le dirigeant pensait être surtout protégé par sa RC Pro.
En relisant avec lui l'articulation entre ses garanties, comme nous le faisons souvent lors d'une revue de protection de l'activité, le décalage est apparu vite : la responsabilité civile n'aidait pas à financer la remise en état, et la couverture existante ne traitait qu'imparfaitement l'interruption. Une solution plus cohérente passait par une vraie lecture du risque cyber, au même titre qu'un besoin de devis professionnel ou qu'une mise à jour de garanties déjà en place.
La reprise a été possible, mais le plus marquant n'était pas l'incident technique. C'était la façon dont deux journées avaient suffi à épuiser la marge de manœuvre. Parfois, un sinistre révèle moins une faille informatique qu'une faille de lecture.
Cinq questions à poser avant de signer ou de relire son contrat
- L'arrêt d'activité cyber est-il couvert, et dans quelles limites de durée, de franchise ou de déclenchement ?
- Les frais d'expertise et d'assistance de crise sont-ils inclus dès le premier incident ?
- La restauration des données et des logiciels métiers font-elles partie des garanties, ou seulement certains coûts annexes ?
- Le contrat couvre-t-il aussi les incidents sans demande de rançon, issus d'une erreur humaine, d'un hameçonnage ou d'un prestataire compromis ?
- Le plafond est-il cohérent avec votre dépendance numérique réelle : facturation, agenda, dossiers clients, téléphonie, accès distant ?
Ces questions valent pour les garanties d'assurance cyber en TPE, mais aussi pour des PME de services très numérisées. Une couverture minimale peut suffire quand l'activité reste largement manuelle. Dès que la chaîne commerciale, administrative ou opérationnelle dépend d'outils numériques, il faut monter d'un cran - non par peur, mais par lucidité.
Pour aller plus loin, la rubrique Articles complète utilement cette réflexion, notamment sur les angles morts entre garanties. Et si vous avez déjà un contrat, une relecture structurée via /faq ou un échange depuis la prise de rendez-vous évite souvent de découvrir les limites au mauvais moment.
Relire le contrat avant que le doute ne coûte plus cher
Une assurance cyber bien choisie n'a rien d'un gadget de communication. C'est un outil de continuité, surtout pour les dirigeants, indépendants et professions libérales qui travaillent avec peu de marge d'interruption. Si votre activité repose sur la messagerie, les dossiers partagés, la facturation ou la relation client à distance, la vraie question n'est pas de savoir si l'attaque sera spectaculaire. C'est de mesurer combien vous coûte un simple arrêt. Pour faire le point sur vos garanties professionnelles et leur cohérence, vous pouvez prendre rendez-vous avec nous ou demander un devis professionnel.