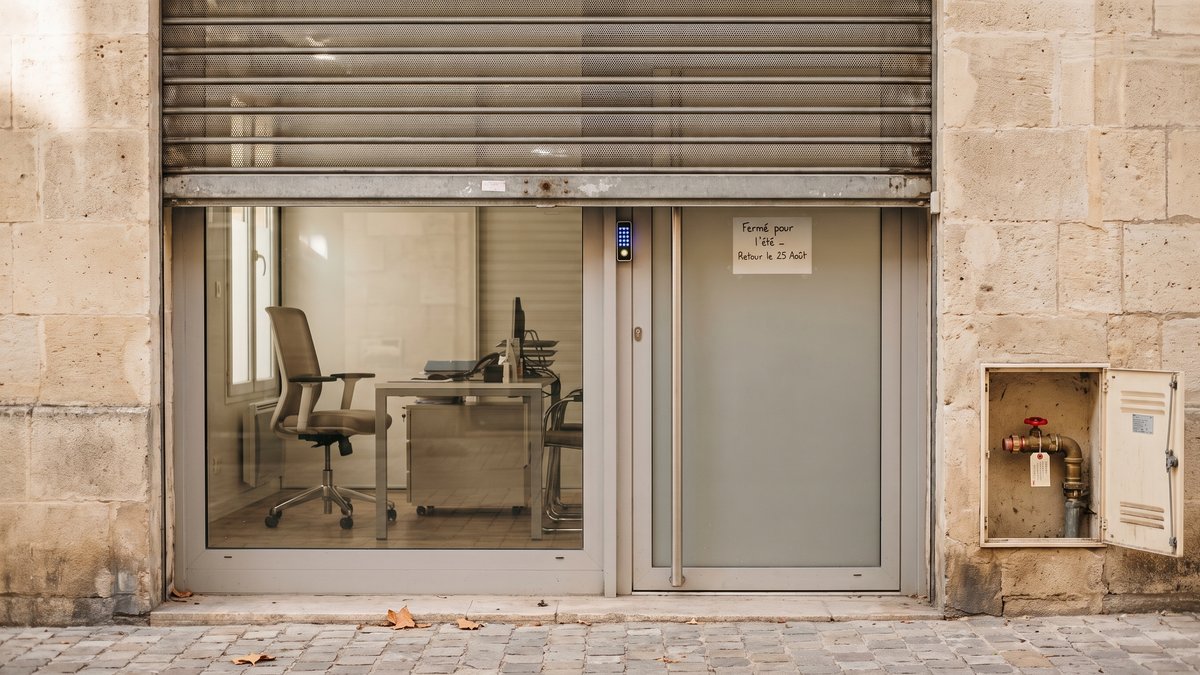
Local fermé en été : 4 oublis qui compliquent un dégât des eaux ou un vol à la rentrée
Quand un local professionnel fermé en été reste vide plusieurs semaines, le risque ne disparaît pas, il change de forme. C'est souvent là que l'inoccupation d'un local professionnel, un dégât des eaux dans un local fermé ou un vol mal documenté compliquent la rentrée, parfois plus que le sinistre lui-même.
Ce que l'assureur entend vraiment par fermeture temporaire
Beaucoup de dirigeants pensent qu'une fermeture de quinze jours ou de trois semaines relève du simple bon sens de gestion. En pratique, la notion d'inoccupation dépend du contrat, de la durée d'absence, des mesures de protection prévues et parfois de la nature de l'activité. Un commerce, un cabinet ou un organisme de formation n'exposent pas les mêmes fragilités.
C'est le premier oubli, et sans doute le plus discret : supposer que la multirisque professionnelle couvre la fermeture pour vacances sans condition particulière. Or, certains contrats prévoient des obligations pendant les périodes d'absence prolongée : passages réguliers, fermeture de l'arrivée d'eau, activation de l'alarme, volets ou rideaux métalliques abaissés, voire déclaration si la vacance dépasse un seuil.
Autrement dit, le sujet n'est pas seulement d'être assuré, mais d'être assuré dans les conditions prévues. Nous revenons souvent sur ce point dans notre FAQ, parce qu'il crée des malentendus très ordinaires, et donc coûteux.
L'alarme existe, mais son usage n'a pas suivi
Deuxième oubli fréquent : l'équipement est bien là, mais l'usage réel ne correspond plus à ce qui a été déclaré ou attendu. Une alarme non armée, des détecteurs dont les piles sont faibles, une télésurveillance interrompue pendant l'été, une porte de réserve laissée en mode service - ce genre de détail pèse lourd après un vol à la rentrée.
Dans un dossier de sinistre, l'assureur regarde les faits, pas l'intention. Si le contrat prévoit un niveau de protection minimal, il faut pouvoir montrer qu'il était bien en place. Cela vaut aussi pour les accès secondaires, les vitrines, les caves, les réserves et le stockage hors zone principale.
Quand le stock sensible reste dans la mauvaise pièce
On voit encore des structures qui laissent sur place du matériel informatique, des dossiers, des médicaments non réfrigérés, de la petite électronique ou des produits à forte valeur unitaire sans adaptation particulière. C'est compréhensible : avant la fermeture, chacun pense d'abord aux clients, aux congés, au planning. Puis le local se tait, et c'est là que les angles morts apparaissent.
Le bon réflexe consiste à distinguer ce qui peut rester, ce qui doit être déplacé, et ce qui doit être déclaré ou sécurisé autrement. Un stock sensible oublié dans une arrière-salle mal protégée ne produit pas seulement une perte matérielle ; il fragilise aussi l'appréciation du risque initial.
Le robinet principal et la petite fuite qui devient un gros dossier
Troisième oubli : l'eau. Un dégât des eaux dans un local fermé ne vient pas toujours d'un événement spectaculaire. Souvent, c'est un raccord fatigué, une chasse qui fuit, une climatisation qui condense anormalement, un ballon qui lâche. Trois semaines suffisent pour transformer une anomalie banale en parquet gonflé, archives abîmées, faux plafond taché chez le voisin.
Couper l'eau n'est pas toujours possible selon l'activité ou les équipements, mais il faut au minimum identifier les points sensibles. Dans certains locaux, une simple visite intermédiaire évite le pire. Dans d'autres, une coupure partielle est plus réaliste qu'un arrêt complet. Là encore, le contrat compte, mais le bon sens technique aussi.
Nous le constatons souvent lors d'une relecture d'assurance de local professionnel : beaucoup d'entreprises ont une protection correcte sur le papier, mais pas de protocole simple avant fermeture.
À Saint-Maur, la rentrée a commencé par une réserve inondée
La réserve n'était pas grande. Quelques cartons d'archives, un onduleur posé au sol, du petit matériel et, contre le mur, une arrivée d'eau que plus personne ne regardait vraiment. À la reprise, une structure de services a découvert une fuite lente qui avait agi tout l'été. Le sinistre était réel, bien sûr, mais la difficulté est venue après : absence de passage constaté, inventaire approximatif et personne capable d'expliquer ce qui avait été laissé sur place.
Nous sommes intervenus pour aider à remettre de l'ordre dans la lecture du contrat et des garanties, un peu comme nous le faisons lorsque nous auditons une multirisque professionnelle déjà en place. Le point décisif n'était pas spectaculaire : reconstituer des faits simples, vérifiables, cohérents. Sans cela, un petit désordre devient vite un grand flottement. C'est rarement l'eau seule qui coûte le plus.
Ce qui complique l'indemnisation au retour
Quatrième oubli : croire que tout se joue au moment du sinistre. En réalité, l'indemnisation dépend aussi de la préparation en amont. Si la durée de fermeture n'est pas claire, si le contenu assuré n'est pas à jour, si les justificatifs manquent ou si les mesures prévues au contrat n'ont pas été respectées, la discussion se tend.
Il ne faut pas dramatiser : tous les écarts ne conduisent pas à un refus. En revanche, ils peuvent créer des délais, des débats sur la valeur du stock, des réserves sur certaines garanties ou sur la perte d'exploitation. Le retour de congé est déjà assez dense ; personne n'a besoin d'ajouter une bataille documentaire.
La semaine avant la fermeture, la liste utile
- Relire les clauses de fermeture et d'inoccupation du contrat.
- Tester l'alarme et vérifier les accès secondaires.
- Photographier le stock sensible et mettre à jour les justificatifs utiles.
- Décider de la gestion de l'eau : coupure totale, partielle ou contrôle intermédiaire.
- Organiser un passage si la durée d'absence le justifie.
- Retirer ou déplacer les biens les plus exposés.
Pour un dirigeant pressé, cette liste paraît presque modeste. Elle l'est. Mais c'est souvent ce qui tient la porte avant l'orage. Pour aller plus loin, nos articles et nos tarificateurs permettent déjà de clarifier le niveau de protection adapté à l'activité.
Avant de fermer, mieux vaut un point net qu'une protection théorique
Une fermeture estivale n'exige pas de surprotéger un local ni de transformer vos congés en exercice anxieux. Elle demande surtout un regard lucide sur l'usage réel du local, la durée d'absence, le stock et les obligations prévues au contrat. C'est souvent dans cet intervalle, un peu gris, que se logent les mauvaises surprises de septembre. Si vous souhaitez relire vos garanties de multirisque professionnelle, vérifier la cohérence de vos protections ou préparer une rentrée plus sereine, nous pouvons vous accompagner avec un regard concret, à Joinville-le-Pont comme partout en France. Prendre rendez-vous.