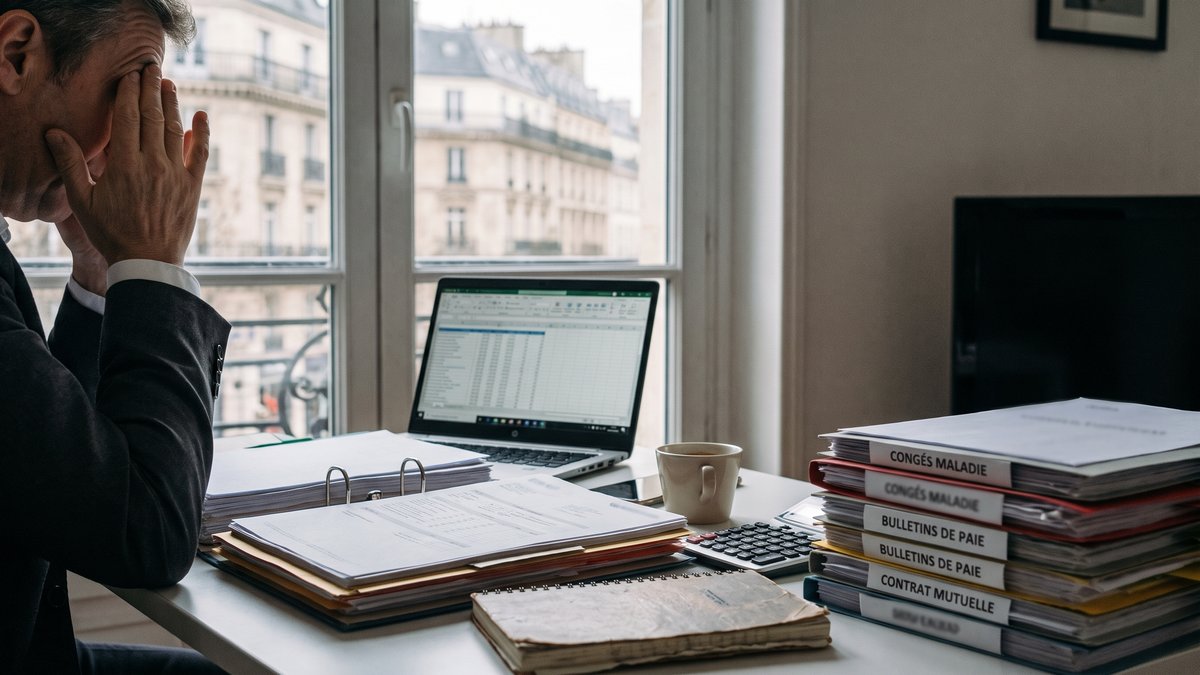
Premier arrêt long d'un salarié en TPE : relire la convention, la prévoyance et les coûts avant la tension
Le premier arrêt de travail d'un salarié en TPE agit souvent comme un révélateur. En quelques jours, le dirigeant découvre que le maintien de salaire, la prévoyance collective et ses propres obligations ne dépendent pas seulement du bon sens, mais d'un empilement de règles qu'il croyait plus simples.
Le vrai choc n'est pas l'absence, c'est l'empilement des obligations
Dans une petite structure, un arrêt long ne retire pas seulement une personne de l'équipe. Il crée en même temps une tension de trésorerie, des questions de paie, un possible besoin de remplacement et, assez vite, un doute : qui doit payer quoi, et pendant combien de temps ?
Beaucoup d'employeurs pensent que les indemnités journalières de la Sécurité sociale et un contrat de prévoyance d'entreprise en TPE régleront l'essentiel. C'est rarement si net. En pratique, il faut distinguer le régime légal, la convention collective et le contrat souscrit. Les trois ne racontent pas toujours la même histoire.
Le Code du travail prévoit déjà, sous conditions d'ancienneté et de justificatifs, une obligation d'indemnisation complémentaire à la charge de l'employeur. Mais selon la branche, la convention collective en cas d'arrêt maladie peut améliorer ce cadre : durée plus favorable, niveau de maintien plus élevé, ancienneté réduite, voire articulation particulière avec la prévoyance. C'est là que les surprises commencent.
La convention collective change parfois beaucoup plus que prévu
Deux entreprises de même taille, avec le même salaire brut et le même arrêt, peuvent supporter des coûts très différents si elles ne relèvent pas de la même convention. Dans certains secteurs de services, du BTP, du commerce ou des professions réglementées, les mécanismes de maintien sont plus protecteurs qu'on ne l'imagine, et donc plus engageants pour l'employeur.
Le point souvent mal compris sur le maintien de salaire
Le dirigeant raisonne souvent en net perçu par le salarié. Or son sujet à lui, c'est le reste à charge de l'employeur. Il faut regarder le pourcentage maintenu, la durée, le délai de carence, les charges éventuelles et le moment où la prévoyance collective entre réellement en jeu. Une garantie annoncée comme "90 % du salaire" peut intervenir après franchise, ou seulement pour certaines catégories de personnel.
C'est précisément le type de décalage que nous relisons quand une entreprise met en place une protection des salariés cohérente avec sa branche. Le contrat peut être correct sur le papier, mais insuffisant face à une obligation conventionnelle plus généreuse.
Quand la prévoyance couvre moins que ce que le dirigeant croyait
Le mot prévoyance collective donne une impression de sécurité globale. Pourtant, un contrat se lit dans ses détails, pas dans son intitulé. Quatre points méritent une vraie relecture.
- La franchise : si la garantie commence après 30, 60 ou 90 jours, l'entreprise doit tenir l'intervalle.
- L'assiette des prestations : salaire brut, tranche limitée, prestations plafonnées, intégration ou non des variables.
- Les catégories couvertes : cadres seuls, ensemble du personnel, distinctions parfois oubliées lors d'une première embauche.
- La coordination avec les indemnités journalières : le complément attendu n'est pas toujours le complément réel.
Ajoutons un point plus discret : certains contrats ont été souscrits à un moment donné, puis laissés vivre alors que l'effectif, les rémunérations ou les fonctions ont changé. Le problème n'apparaît pas lors de la signature. Il apparaît le jour où l'absence dure.
À Chartres, une équipe de six personnes a découvert le coût invisible de trois mois d'absence
Le dossier semblait simple au départ : une salariée administrative d'une société de services, six personnes au total, s'arrête pour plusieurs semaines. Le gérant pensait que la prévoyance collective de maintien de salaire absorberait l'essentiel. En relisant sa convention et son contrat, il a compris que la franchise laissait un trou de trésorerie plus long que prévu, pendant que les bulletins de paie continuaient à demander une attention presque chirurgicale.
Nous avons repris avec lui les garanties de la FAQ en langage clair, puis comparé le besoin réel avec l'organisation de son entreprise. La question n'était pas seulement assurantielle : il fallait aussi décider s'il remplaçait temporairement la salariée, ou s'il redistribuait la charge. Au fond, le contrat n'était pas incohérent ; il était simplement décalé par rapport à la vie réelle. C'est souvent cela qui coûte.
Au retour, le gérant n'a pas retenu une formule technique. Il a retenu qu'un contrat se juge mieux au jour calme qu'au jour fragile.
Les coûts cachés que le contrat ne rembourse pas toujours
Un arrêt long d'un salarié en TPE pèse rarement seulement par le maintien de salaire. Il faut intégrer le coût du remplacement, la baisse de production, le temps administratif, parfois la fatigue de l'équipe restante. Dans une entreprise de moins de 10 salariés, une absence prolongée désorganise plus vite qu'un tableau Excel ne le laisse croire.
Le budget caché comprend aussi les erreurs évitables : déclaration tardive, mauvaise lecture des franchises, catégorie de salarié mal paramétrée ou convention collective jamais rapprochée du contrat. Là encore, une revue de dispositif ou un passage par nos articles et notre page FAQ aide à remettre les pièces dans le bon ordre, sans jargon inutile.
Le mini-audit utile avant le prochain arrêt
Sept questions à se poser tout de suite
Vérifiez d'abord votre convention collective applicable sur Légifrance ou via vos textes de branche. Ensuite, reprenez le contrat de prévoyance avec sept questions simples : quelle franchise ? quel niveau de complément ? pour quels salariés ? avec quel plafond ? pendant combien de temps ? en coordination avec quelles prestations ? depuis quand le contrat n'a-t-il pas été revu ?
Si l'entreprise a embauché, changé de masse salariale ou structuré ses postes, ce contrôle devient nécessaire. Il n'y a rien d'alarmiste là-dedans. Seulement une règle de gestion prudente, presque artisanale : vérifier avant d'avoir besoin. Bpifrance Création rappelle d'ailleurs régulièrement combien les petites entreprises gagnent à fiabiliser leurs fondamentaux sociaux et financiers dès les premiers recrutements.
Relire avant le sinistre, pas pendant
Un arrêt long ne se résume jamais à une ligne de contrat. Il révèle l'écart entre ce que l'employeur croit avoir prévu et ce que ses textes imposent vraiment. Pour une TPE, cette nuance peut peser sur la trésorerie, l'organisation et la sérénité de toute l'équipe. Si vous voulez mettre à plat votre convention, vos garanties et les points de friction avant qu'un dossier sensible n'arrive, nous pouvons vous aider à les relire avec méthode. Le plus simple est de prendre rendez-vous ou d'explorer d'abord nos solutions d'assurance.