Quand un cabinet se structure, la RC médicale ne couvre pas toujours le local, le matériel et les données
Dans beaucoup de cabinets, la RC médicale du cabinet a été souscrite à un moment où l'activité tenait encore sur un périmètre simple. Puis arrivent un salarié, du matériel partagé, des données plus exposées, parfois un second site - et le contrat, lui, n'a pas bougé.
La RC médicale protège l'acte de soin, pas toute l'entreprise qui se forme autour
Il faut partir d'un point net : une RC professionnelle pour professionnel de santé couvre d'abord les dommages causés aux patients dans le cadre de l'activité déclarée. Elle répond à la faute, à l'erreur, à l'omission, à la maladresse technique, avec, selon les contrats, une prise en charge de la défense et parfois des frais de recours.
C'est essentiel, évidemment. Mais dès qu'un cabinet grandit, on glisse presque sans s'en apercevoir d'une logique de pratique individuelle vers une logique d'organisation. Et là, les risques changent de nature. Un dégât des eaux dans la salle de soins, un appareil endommagé, une panne informatique qui bloque l'agenda, une atteinte aux données patients, l'absence d'un salarié clé ou la mise en cause de l'employeur n'entrent pas automatiquement dans le même tiroir.
Autrement dit, l'assurance d'un cabinet médical ne peut pas être lue comme un seul contrat magique. C'est souvent un assemblage de garanties. La confusion vient du fait que beaucoup de praticiens ont bien sécurisé leur responsabilité clinique, mais laissent subsister un angle mort sur le local professionnel, les équipements ou le risque cyber.
Ce que le contrat ne couvre pas toujours, et parfois pas du tout
Le local et son contenu
Une RC médicale n'a pas vocation à remplacer une multirisque des locaux professionnels. Si le cabinet loue ou possède ses murs, il faut regarder la protection contre l'incendie, le vol, le vandalisme, le bris, le dégât des eaux, mais aussi la remise en état et la continuité d'activité. Nous voyons souvent le même décalage : des praticiens très attentifs à leur conformité métier, moins à la valeur cumulée du mobilier, des archives, des aménagements et de l'informatique.
Sur ce point, notre article sur l'assurance du local professionnel éclaire bien la frontière entre obligation locative et protection réellement utile.
Le matériel médical et les équipements partagés
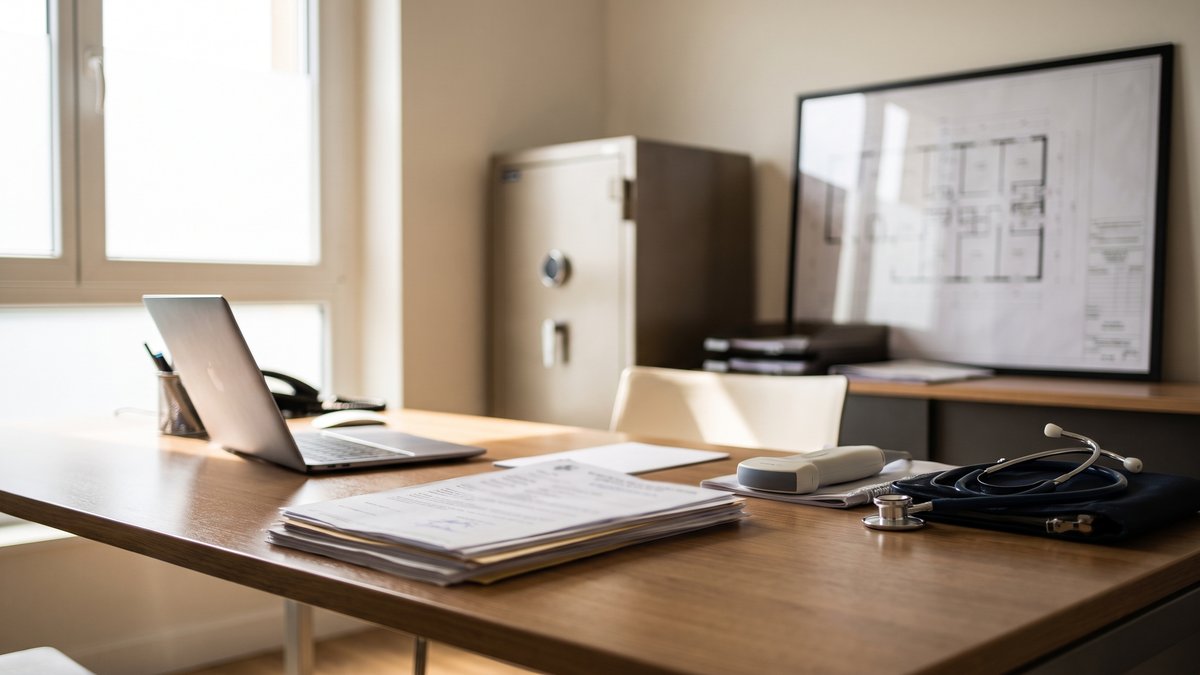
Un matériel médical coûteux - fauteuil spécialisé, échographe, capteurs, informatique métier, stérilisation, optique ou matériel de rééducation - demande une lecture spécifique. L'assurance du matériel médical dépend de sa nature, de sa valeur, de son mode d'usage, de son éventuelle mobilité et du partage entre praticiens.
Dans un cabinet partagé, la question n'est pas seulement « qui l'utilise ? », mais aussi qui l'assure, pour quel montant et dans quelles circonstances. Nous revenons justement sur cette zone grise dans cet article consacré au cabinet partagé.
Les données patients et le risque cyber
Le sujet a changé d'échelle. Un agenda hébergé, des télétransmissions, des messageries, des comptes collaborateurs, parfois de la téléconsultation : l'assurance des données patients passe aujourd'hui par une vraie réflexion cyber. La RC médicale n'inclut pas toujours, ou pas assez, les frais de gestion de crise, d'expertise informatique, de notification, de restauration des systèmes, voire de perte d'exploitation.
La CNIL rappelle d'ailleurs les exigences fortes qui pèsent sur les données de santé. Et lorsqu'un incident survient, le sujet n'est jamais seulement technique : il touche à la confiance, donc à l'activité.
Sur ce point, vous pouvez poursuivre avec notre analyse de la gestion d'une cyberattaque dans un petit cabinet et celle sur la pratique à distance.
Le moment où le premier salarié change la lecture du risque
L'embauche agit souvent comme un révélateur. À partir du moment où un cabinet emploie une assistante, un coordinateur ou un autre professionnel, le risque ne se limite plus à la relation praticien-patient. Il faut aussi penser à l'organisation du travail, à la responsabilité de l'employeur, aux accès aux données, au remplacement, aux erreurs administratives et à la continuité.
Un arrêt maladie ne relève pas de la RC médicale, bien sûr, mais il peut exposer le cabinet à une désorganisation coûteuse. Pour les équipes, la réflexion rejoint parfois la protection des salariés, la prévoyance collective ou certains volets RH. Quant aux obligations de prévention, les ressources de l'INRS restent utiles pour relire les risques du quotidien sous un angle concret, pas seulement assurantiel.
C'est précisément là qu'un audit des contrats existants prend de la valeur : non pour empiler les garanties, mais pour distinguer ce qui relève de la RC, de l'exploitation, du cyber et de la protection sociale. Un contrat bien nommé peut donner une impression de confort un peu trompeuse.
À Reims, un cabinet de groupe a découvert l'angle mort en regardant son scanner interne
Le point de départ n'était pas un sinistre. Seulement un remplacement de machine, plus coûteux que prévu, et une question très terre à terre sur la valeur à déclarer. Le cabinet partageait certains équipements entre plusieurs praticiens, avec une secrétaire salariée et des accès informatiques répartis sans vraie revue d'ensemble.
En relisant l'architecture des garanties, le décalage est apparu : la RC médicale était correcte pour l'acte de soin, mais le volet locaux professionnels restait sommaire, l'informatique n'était pas pensée comme un risque critique, et la perte d'activité après incident n'avait pas été sérieusement arbitrée. Nous faisons souvent ce travail de mise à plat dans notre accompagnement des professionnels de santé, avec une logique simple : repartir de l'activité réelle, pas de l'intitulé du contrat.
Le plus frappant, au fond, n'était pas ce qui manquait, mais ce qui était supposé couvert sans l'être clairement.
Relire son contrat sans jargon : les cinq points qui comptent
1. Les activités réellement déclarées
Nouveaux actes, téléconsultation, activité annexe, collaboration, formation : tout ce qui a évolué doit apparaître clairement.
2. Les plafonds de garantie
Un plafond correct pour une structure légère peut devenir insuffisant si le cabinet grossit ou manipule davantage de données et d'équipements.
3. Les exclusions
C'est souvent là que se cache la vraie limite : informatique, actes non déclarés, objets confiés, mobilité du matériel, sous-traitance.
4. Les franchises
Une garantie existe parfois sur le papier, mais avec une franchise qui la rend peu opérante sur les incidents fréquents.
5. La territorialité et les usages
Interventions hors site, exercice mixte, outils numériques, salariés, cabinet partagé : autant d'extensions à vérifier. Pour cela, notre FAQ et nos articles donnent déjà une bonne base de lecture.
Avant le sinistre, il reste une marge de manœuvre
Quand un cabinet se développe, il ne s'agit pas de douter de tout, mais de recaler la couverture sur la réalité. Une RC médicale solide demeure la base. Ensuite viennent, selon les cas, la RC exploitation, l'assurance des locaux professionnels, la couverture du matériel médical, le cyber et parfois la perte d'exploitation. Si vous souhaitez relire votre situation avec un interlocuteur qui parle le langage des professionnels, nous pouvons vous aider à la clarifier lors d'un rendez-vous. Souvent, une heure de relecture évite des mois de mauvaise surprise.