Ordinateur, écran, matériel en coworking ou en voiture : quand l'assurance du bureau ne suit plus
Un matériel professionnel en déplacement n'est pas automatiquement protégé parce que l'entreprise paie une multirisque professionnelle. Entre le coworking, la voiture, l'hôtel ou le domicile, la garantie peut se déplacer... ou s'arrêter net. C'est souvent là que l'on découvre, trop tard, ce que couvre réellement un ordinateur portable d'entreprise.
L'adresse assurée protège un lieu, pas toujours une vie professionnelle mobile
Beaucoup de contrats sont pensés d'abord pour des locaux désignés. C'est logique : un bureau, un cabinet, une salle de formation, un commerce. Mais dès que les biens sortent de cette adresse, on entre dans une autre lecture du risque. Le contrat peut prévoir une extension pour le matériel nomade, une garantie limitée en dehors des locaux, ou au contraire une exclusion assez stricte.
Autrement dit, la question n'est pas seulement « ai-je une multirisque ? » mais où mes biens restent-ils garantis, contre quoi, et jusqu'à quel montant ? Pour un consultant qui travaille trois jours chez le client, pour un organisme de formation qui transporte vidéoprojecteur et ordinateurs, ou pour une profession libérale qui alterne cabinet, domicile et tiers-lieux, la nuance n'a rien d'académique.
Nous le constatons souvent lors d'une relecture de FAQ assurance ou d'un point contrat : un dirigeant pense assurer « son matériel », alors que le texte assure surtout le contenu situé dans les locaux déclarés. C'est précisément ce décalage qu'une assurance multirisque professionnelle bien calibrée doit corriger.
Coworking, domicile, train, hôtel, voiture : le lieu change la portée de la garantie
Le coworking n'est pas un simple bureau bis
En coworking professionnel, il faut distinguer le poste occupé, les parties communes, les conditions de fermeture et la présence - ou non - d'un local privatif. Un ordinateur laissé quelques minutes dans une salle partagée n'est pas évalué de la même manière qu'un équipement stocké dans une pièce fermée à clé. La garantie contre le vol exige parfois des mesures de protection minimales, et l'indemnisation peut dépendre des circonstances exactes.
Le véhicule reste une zone de friction classique
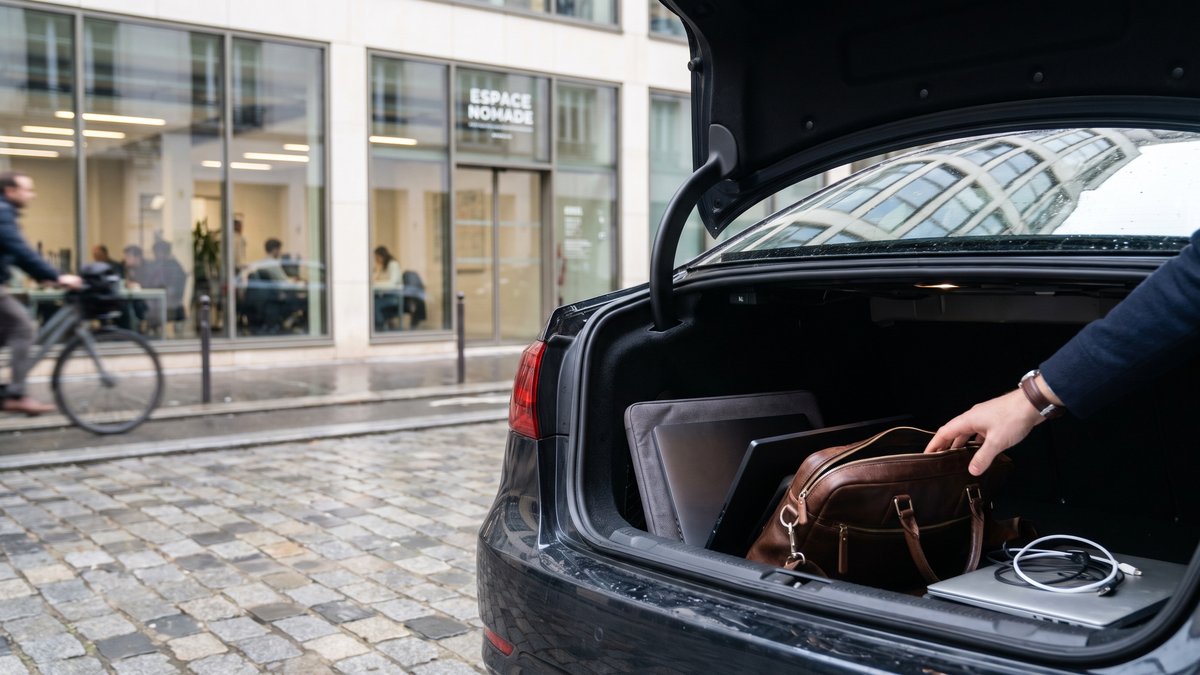
Le vol de matériel professionnel dans un véhicule est l'un des angles morts les plus fréquents. Certains contrats ne couvrent qu'en cas d'effraction caractérisée, d'autres imposent un stationnement dans un lieu fermé, d'autres encore plafonnent fortement l'indemnité. Et si l'équipement est visible depuis l'extérieur, la discussion devient plus rude. Sur ce point, l'article sur l'usage professionnel d'un véhicule personnel éclaire bien la logique : dès que l'activité se déplace, les garanties doivent suivre avec précision.
Le domicile, l'hôtel ou le train ne se valent pas
Un portable utilisé à domicile pour télétravailler, une valise professionnelle dans une chambre d'hôtel, un sac oublié dans un train : ces situations n'obéissent pas au même régime contractuel. L'ordinateur portable d'entreprise peut être garanti contre le vol, mais parfois seulement s'il y a agression, effraction ou dépôt dans un espace sécurisé. Le simple oubli, lui, reste souvent hors champ. C'est sec, mais c'est classique.
Ce que l'on découvre souvent trop tard dans les exclusions
Les mauvaises surprises reviennent avec une régularité presque irritante. D'abord, les plafonds par objet ou par sinistre : un parc léger mais haut de gamme peut dépasser très vite la somme prévue. Ensuite, la vétusté, qui réduit l'indemnisation sur un matériel pourtant encore central dans l'activité. Il faut aussi regarder les franchises, les exclusions en cas d'absence de surveillance et la définition précise du vol.
Une autre limite mérite d'être citée : la garantie des biens n'efface pas la perte d'activité. Si le seul ordinateur contenant les supports de formation, les accès clients ou l'outil de production disparaît, le sujet n'est plus seulement matériel. Il touche aussi à la continuité d'exploitation, parfois à la donnée, parfois au risque cyber. L'article sur 48 heures d'arrêt après incident cyber montre d'ailleurs combien un sinistre apparemment limité peut se propager.
Quand un ordinateur disparaît entre deux rendez-vous
Le problème est parfois très banal. Une consultante intervenant à Créteil avait enchaîné un atelier le matin puis un second rendez-vous l'après-midi. Entre les deux, son sac était resté dans le coffre avec un ordinateur, un écran portable et quelques accessoires. La voiture avait été forcée sur un stationnement de surface. Le contrat existait, bien sûr, mais il prévoyait un cadre plus étroit qu'elle ne l'imaginait.
En reprenant le dossier, nous avons surtout vu que la valeur réelle du matériel nomade avait augmenté au fil des missions sans que le contrat suive. La solution n'a pas consisté à empiler des options : il a fallu redéfinir les biens sensibles, les circonstances de transport et vérifier l'articulation avec l'ensemble des solutions d'assurance déjà en place. Depuis, ses justificatifs sont rangés, les numéros de série aussi. C'est moins spectaculaire qu'une alarme, mais souvent plus utile le jour du sinistre.
Comment arbitrer sans surassurer
Le bon réglage dépend de trois questions simples. Quelle valeur sort réellement des locaux ? Dans quels lieux ces biens circulent-ils ? Quelle interruption d'activité provoquerait leur perte ? À partir de là, on peut comparer une extension de multirisque, une garantie dédiée au matériel de production et de gestion, voire une protection plus large incluant certains usages mobiles.
Nous conseillons aussi de conserver des factures, photos, numéros de série et preuves d'usage professionnel. Sans ces pièces, la discussion d'indemnisation devient plus lente, parfois plus sèche qu'on ne l'espérait. Pour un premier tri, notre FAQ permet déjà de clarifier franchise, plafond et sinistre. Et pour aller plus loin, il est utile de prendre rendez-vous afin de relire les clauses qui comptent vraiment, surtout si votre activité se déplace partout en France depuis Joinville-le-Pont ou à distance.
Relire le contrat avant que le déplacement ne devienne un litige
Quand le matériel suit l'activité, l'assurance ne peut plus être pensée comme une simple protection de bureau. Elle doit épouser les usages réels, les trajets, les lieux intermédiaires, les petites habitudes aussi. Si vous transportez régulièrement vos outils de travail, le plus raisonnable est de faire vérifier vos garanties avant le premier vol ou la première contestation. Nous pouvons vous aider à relire ces points, à comparer les options utiles et à identifier les angles morts lors d'un rendez-vous ou via nos articles et notre FAQ.